Konten
Cara perkiraan pelunasan dibuat
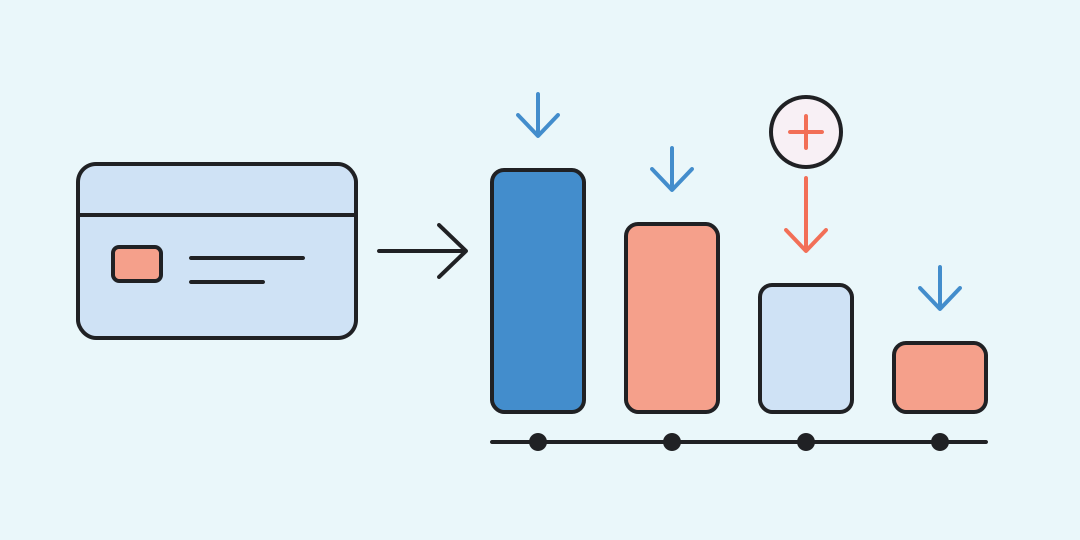
Kalkulator menambahkan bunga satu bulan ke saldo, mengurangi pembayaran tetap, lalu mengulangi proses sampai utang menjadi nol.
Pembayaran tambahan digabungkan sejak bulan pertama. Hasil menampilkan waktu pelunasan, total bunga, total pembayaran, serta penghematan dibandingkan pembayaran dasar saja.
Jika i adalah bunga tahunan dalam persen, tingkat bulanan adalah r = i/1200. Saldo berikutnya dihitung dengan:
Bunga dibulatkan setiap bulan ke satuan uang terkecil yang ditampilkan. Gunakan satu mata uang yang sama untuk seluruh nilai.
Urutan mengisi agar rencana masuk akal
- Ambil saldo terutang terbaru, bukan sisa limit kartu.
- Masukkan bunga yang berlaku untuk saldo tersebut.
- Pilih pembayaran tetap yang sanggup dipertahankan tiap bulan.
- Tambahkan nominal ekstra setelah kebutuhan wajib aman.
Jika pembayaran tidak lebih besar daripada bunga bulan pertama, pokok tidak berkurang. Kalkulator akan meminta jumlah yang lebih tinggi.
Contoh membaca waktu dan bunga
- Saldo 150.000 dengan bunga 29,9%, pembayaran 7.500, dan tambahan 3.000 lunas dalam 18 bulan. Bunganya 37.725,03.
- Tanpa tambahan 3.000, saldo yang sama membutuhkan 29 bulan dan bunga 60.216,72. Selisihnya 11 bulan dan 22.491,69.
- Saldo 80.000 pada 30%, dibayar 5.000 plus 2.000, selesai dalam 14 bulan dengan bunga 15.405,27. Tanpa tambahan perlu 21 bulan.
- Saldo 120.000 pada 0% dengan pembayaran 10.000 selesai tepat 12 bulan tanpa bunga jika promo tidak berakhir.
Mengapa angka penerbit kartu dapat berbeda
Model memakai satu bunga dan periode bulanan. Penerbit dapat menghitung bunga harian serta memisahkan transaksi belanja, tarik tunai, dan pemindahan saldo. Penjelasan resmi CFPB menerangkan cara tingkat periodik harian bekerja.
- Transaksi baru menaikkan saldo.
- Biaya tahunan, asuransi, dan denda berada di luar hitungan.
- Perubahan bunga memerlukan perhitungan ulang.
Gunakan hasil sebagai rencana anggaran. Tagihan dan perjanjian tetap menjadi acuan jumlah yang wajib dibayar.
Pertanyaan tentang pelunasan kartu kredit
Perbedaan paling umum berasal dari pembayaran minimum yang berubah dan transaksi baru.
Saldo mana yang harus dimasukkan?
Gunakan saldo terutang terbaru dari aplikasi atau tagihan. Sertakan transaksi setelah tanggal cetak jika sudah menjadi bagian utang.
Bolehkah memakai pembayaran minimum?
Boleh jika nominal itu akan dipertahankan tetap. Minimum dari penerbit dapat menurun sehingga waktu aktual menjadi berbeda.
Apa yang terjadi jika pembayaran sama dengan bunga?
Pokok tidak berkurang sehingga tidak ada tanggal pelunasan. Pembayaran harus melebihi bunga bulan pertama.
Bagaimana memasukkan masa bebas bunga?
Gunakan 0% hanya bila saldo tetap bebas bunga sampai lunas. Jika promo berakhir lebih awal, buat skenario dengan bunga setelah promo.
Apakah kartu boleh dipakai lagi?
Perhitungan menganggap tidak ada transaksi baru. Setelah belanja atau tarik tunai, perbarui saldo dan hitung ulang.
Apakah biaya kartu sudah termasuk?
Belum. Tambahkan biaya tahunan, asuransi, biaya transaksi, dan denda secara terpisah.
Kalkulator serupa
Kalkulator berikut pada topik yang sama mungkin berguna:
- Konverter Jumlah Angka ke Kata. Dapatkan konversi yang akurat dari angka ke kata untuk penggunaan dalam kontrak dan dokumen resmi.
- Kalkulator PPN. Kalkulator untuk menghitung PPN dari harga atau menentukan pajak tambahan dengan berbagai tarif.
- Pajak Penghasilan. Kalkulator untuk menghitung PPh dari gaji bersih atau total gaji.
- Bunga Majemuk. Kalkulator untuk menghitung akumulasi investasi dengan bunga majemuk.
- Persentase Lebih Kecil. Kalkulator untuk menghitung berapa persen satu angka lebih kecil dari angka lain.
- Persentase Lebih Besar. Kalkulator untuk menghitung berapa persen satu angka lebih besar dari angka lain.
- Pengurangan Persentase. Kalkulator untuk mengurangi persentase dari suatu angka.
- Penambahan Persentase. Kalkulator untuk menambahkan persentase ke suatu angka.
- Kalkulator Persentase. Kalkulator untuk berbagai perhitungan terkait persentase.
- Persentase dari Angka. Kalkulator untuk menghitung persentase dari suatu angka.
Bagikan di media sosial
Jika Anda menyukainya, silakan bagikan kalkulator di platform media sosial Anda. Mudah bagi Anda dan bermanfaat untuk promosi proyek. Terima kasih!